


Міндетті тұрғын үй сақтандыруы: Қазақстанға бұл жүйе не үшін қажет және қалай жұмыс істеуі тиіс?
 Сымбат Сатыбалдина
 2 Қазан 2026, 07:30
Қазақстанда тұрғын үйлерді табиғи апаттардан міндетті сақтандыру мәселесі соңғы жылдары жиі көтеріліп жүр. Құрылыс және жылжымайтын мүлік саласының сарапшысы, QazExpertClub сарапшысы Диляра Сейітнұрова BAQ.KZ тілшісіне берген сұхбатында елдің бұл қадамға баруы кездейсоқ емес екенін айтты.
Оның сөзінше, қазіргі ерікті сақтандыру жүйесі күткен нәтижені берген жоқ.
Ерікті сақтандыру неге нәтиже бермеді?
Сарапшының айтуынша, бүгінде Қазақстандағы тұрғын үй қорының 3 пайызға жетер-жетпес бөлігі ғана сақтандырылған.
Сақтандырылған үйлердің басым бөлігі ипотекалық несие рәсімдеу кезінде банктің талабымен ғана сақтандырылған. Несие толық өтелген соң көптеген азамат сақтандырудан бас тартады. Яғни халық арасында бұл қызметке деген нақты сұраныс өте төмен, – дейді Диляра Сейітнұрова.
Оның айтуынша, жаңа нормаларды Қаржы нарығын реттеу және дамыту агенттігі әзірлеген. Құжат сақтандыру нарығы туралы заң жобасының құрамына енгізіліп, қазір «Ашық НҚА» порталында қоғамдық талқылаудан өтіп жатыр. Талқылау 7 қазанға дейін жалғасады.
Қазақстанға міндетті сақтандыру не үшін керек?
Сарапшы мәселенің түп-төркіні азаматтардың сақтандырғысы келмеуінде емес екенін айтады.
Көп адам қауіп-қатерді өзінен алыс нәрсе деп қабылдайды. Жер сілкінісі немесе су тасқыны дәл қазір менің басыма келмейді деп ойлайды. Сондықтан сақтандыру жарнасы артық шығын сияқты көрінеді, – дейді ол.
Алайда Қазақстандағы табиғи апат қаупі жоғары.
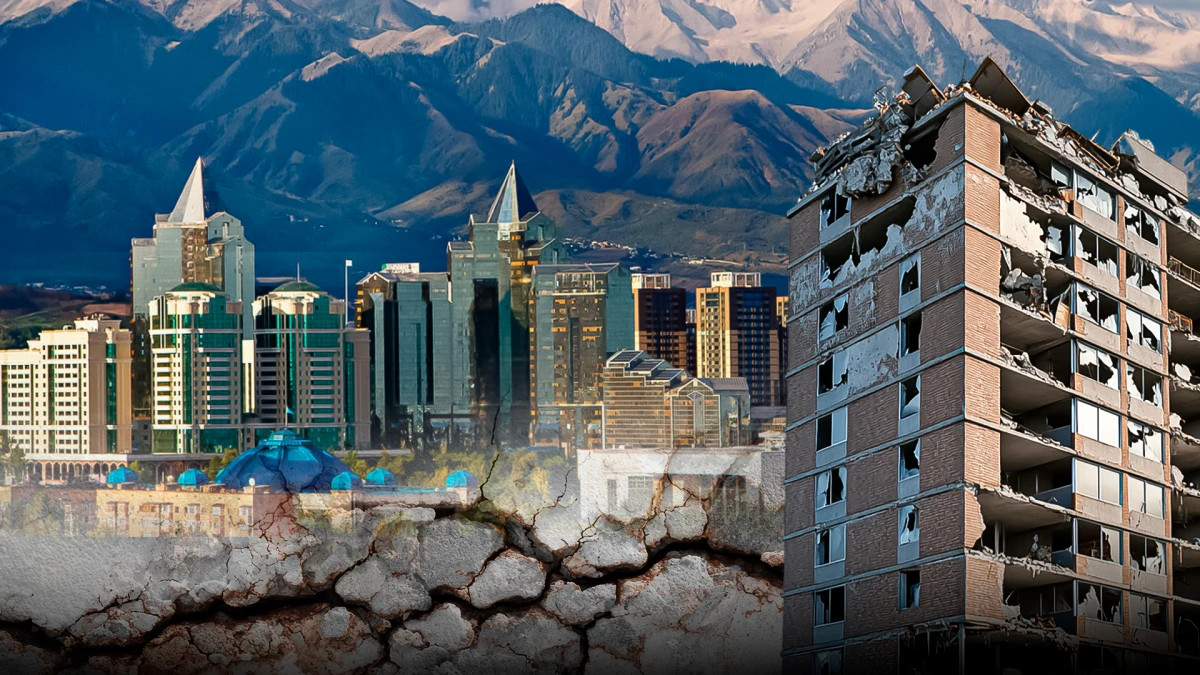
Алматы тоғыз балдық сейсмикалық аймақта орналасқан. Солтүстік және шығыс өңірлер жыл сайын көктемгі су тасқыны қаупімен бетпе-бет келеді. Таулы аймақтарда сел мен көшкін қаупі бар. Табиғи апат болған кезде негізгі шығын мемлекет мойнына түседі. Үкімет тұрғындарды көшіреді, үйлерді қалпына келтіреді, өтемақы төлейді. Алдын ала сақтандыру қорын қалыптастырғаннан гөрі апат салдарын бюджет есебінен жою әлдеқайда қымбатқа түседі. Түркия, Франция және Испания да кезінде дәл осындай қорытындыға келген, – дейді сарапшы.
Оның пікірінше, міндетті сақтандыру үш мәселені шешеді:
-
ірі апат кезінде бюджетке түсетін салмақты азайтады;
-
зардап шеккен азаматтың өтемақыны қашан және қанша алатынын нақтылайды;
-
тәуекелді барлық меншік иелеріне бөліп, жарна көлемін төмен деңгейде ұстайды.
Қандай табиғи апаттар сақтандыруға кіреді?
Диляра Сейітнұрованың айтуынша, қазіргі жарияланған жоба бойынша сақтандыру үш негізгі тәуекелді қамтиды:
-
жер сілкінісі;
-
су тасқыны мен су басу;
-
жоғары қауіпті аймақтардағы табиғи орман өрттері.
Алайда сарапшы маңызды бір олқылыққа назар аударды.
Құжат мәтінінде сел мен көшкін жеке тәуекел ретінде көрсетілмеген. Ал таулы аймақтар үшін бұл өте өзекті мәселе. Сондықтан заңның соңғы нұсқасы қабылданбайынша және оған қатысты қосымша нормативтік құжаттар шықпайынша, сел мен көшкін сақтандыруға кіреді деп айтуға болмайды, – дейді ол.
Нелер сақтандырылмайды?
Сарапшының айтуынша, көптеген азамат қате түсінетін тағы бір мәселе бар.
Мысалы, электр сымдарының ақауынан шыққан тұрмыстық өрт міндетті сақтандыру аясында қарастырылмайды. Өйткені ол табиғи апат санатына жатпайды. Сондай-ақ жиһаз, тұрмыстық техника және үй ішіндегі басқа да мүлік сақтандыру төлеміне кірмейді.
Міндетті сақтандыру тұрғын үйдің өзін ғана қорғайды. Егер үй толық қираса немесе ауыр зақым алса, өтемақы төленеді. Ал ішіндегі мүлікті қорғағысы келген азамат қосымша ерікті сақтандыру рәсімдеуі керек. Мұны автокөліктегі КАСКО жүйесімен салыстыруға болады, – дейді сарапшы.
Сақтандыру жарнасы қалай есептеледі?
Жобаға сәйкес, сақтандыру жарнасы тұрғын үйдің нарықтық бағасына емес, тәуекел деңгейіне және мүлік салығына байланысты есептеледі.
Жылдық жарна мөлшері 0,5-тен 5 АЕК-ке дейін болады. 2026 жылғы есеппен бұл шамамен 2 мыңнан 21 мың теңгеге дейінгі аралықты құрайды, – дейді Сейітнұрова.
Жарна көлеміне өңірлік тәуекел коэффициенті әсер етеді.
Алматы сияқты сейсмикалық қаупі жоғары өңірлер жоғарғы мөлшерлеме бойынша төлейді. Қауіп деңгейі төмен өңірлерде төлем аз болады, – дейді сарапшы.
Оның пікірінше, бұл әдіс әділ болғанымен, әлсіз тұсы да бар.
Тұрғын үйдің нарықтық құны есепке алынбайды. Сондықтан төленетін өтемақы да нақты пәтердің бағасына байланысты болмайды. Бұл жүйе толық өтемақы төлеуге емес, барша азаматқа арналған базалық қорғаныс құруға бағытталған, – деп түсіндірді ол.
Өтемақы қалай төленеді?
Жиналған қаражат Міндетті тұрғын үй сақтандыру қорының арнайы шотында сақталады. Жеке сақтандыру компаниялары да қайта сақтандыру арқылы қорға қаражат аударады. Сарапшының айтуынша, тұрғын үй толық қираған жағдайда төлем көлемі төленген жылдық жарнаның 500 есесіне дейін жетуі мүмкін.
Ал үй қатты зақымданып, тұрғындарды уақытша көшіру қажет болса, 250 еселенген мөлшер қарастырылған.
Егер азамат ең жоғары жарна төлесе, үй толық қираған жағдайда шамамен 10 миллион теңгеге дейін өтемақы алуы мүмкін, – дейді Сейітнұрова.
Жоба бойынша төлемдер оқиға расталғаннан кейін бес жұмыс күні ішінде берілуі тиіс.
Қор бірден жұмыс істей ме?
Сарапшының айтуынша, жаңа жүйенің бір маңызды ерекшелігі бар.
Қордың толыққанды жұмыс істеуі үшін шамамен үш жылдай қаражат жинақталуы қажет. Алғашқы жылдары ол ірі апаттарды қаржыландыра алмайды, – дейді ол.
Сол себепті негізгі нормаларды енгізу 2030 жылдың ортасына жоспарланған. Ал қолданыстағы тұрғын үй иелері үшін міндетті сақтандыру талаптары 2031 жылдан бастап күшіне енбек. Алғашында жоба үш өңірде сынақ ретінде іске қосылып, кейін бүкіл елге таратылады.
Әлемде бұл жүйе қалай жұмыс істейді?
Диляра Сейітнұрованың айтуынша, міндетті сақтандыру әлемнің көптеген елінде бұрыннан бар. Мысалы, Түркия 1999 жылғы жойқын жер сілкінісінен кейін DASK жүйесін енгізді.
Францияда 1980-жылдардан бері CatNat моделі жұмыс істейді. Онда сақтандыру жарналары арнайы қорға жиналып, мемлекет қайта сақтандыру арқылы кепілдік береді. Испания да осыған ұқсас жүйені пайдаланады.
Барлық елде қағида бірдей: барлық тұрғын үшін міндетті базалық сақтандыру, қайта сақтандыру жүйесі және аса ірі апат кезінде мемлекеттің қосымша қолдауы қарастырылған, – дейді сарапшы.
Қазақстанға қандай модель қажет?
Сейітнұрованың пікірінше, Қазақстан үшін тиімді модель бірнеше маңызды шарттан тұруы керек.
Біріншіден, өңірлік тәуекелге негізделген қолжетімді міндетті сақтандыру болуы қажет.
Екіншіден, жүйені мемлекеттік қор, қайта сақтандыру тетігі және жеке сақтандыру компаниялары бірлесіп қамтамасыз етуі тиіс.
Үшіншіден, азаматтарға тұрғын үйдің нақты құнына дейін қосымша ерікті сақтандыру рәсімдеу мүмкіндігі берілуі керек.
Жүйенің тағдырын не шешеді?
Сарапшының айтуынша, бұл реформаның табысты болуы екі негізгі факторға байланысты.
Біріншісі – халықтың сенімі. Егер адамдарға бұл жүйенің қалай жұмыс істейтіні түсіндірілмесе, олар оны тағы бір салық ретінде қабылдайды. Сондықтан қаражат қайда жиналатынын, кім қанша өтемақы алатынын және оның қандай пайдасы бар екенін ашық түсіндіру керек, – дейді ол.
Екінші мәселе – ескі және апатты жағдайдағы тұрғын үйлер.
Сейсмикалық аймақтардағы ең үлкен қауіп көбіне ескі үйлерге қатысты. Бірақ дәл сол үйлерді сақтандыру ең күрделі мәселе болып отыр. Бұл мәселе бойынша әзірге нақты жауап жоқ. Мен ең алдымен осы сұрақтың жауабын күтіп отырмын, – дейді сарапшы.
Диляра Сейітнұрова міндетті тұрғын үй сақтандыруын уақыт талабы деп есептейді. Алайда жүйенің табысты болуы жарна мөлшеріне емес, оның ашықтығына және алғашқы төлемдердің әділ әрі уақытылы берілуіне байланысты екенін атап өтті.
Сөз соңында ол тұрғын үй иелеріне заң күшіне енгенін күтпей-ақ сақтандыру мәселесін қазірден қарастыруға кеңес береді.
Қолданыстағы сақтандыру полисіңізде жер сілкінісі тәуекелі көрсетілген бе, соны тексеріңіз. Тұрғын үйге қатысты құжаттарды ретке келтіріңіз. Сонымен қатар баспананы қалпына келтіруге кететін нақты шығынды бағалап қойған жөн. Меншік иесінің мықты ұстанымы дәл осыдан басталады, – деп түйіндеді сарапшы.