

Тойдың ақшасы мен туыстардың аударымы: Қандай мобильді аударымдарға салық салынады?
 Гүлжан РАМАНҚҰЛОВА
 23 Қазан 2026, 10:25
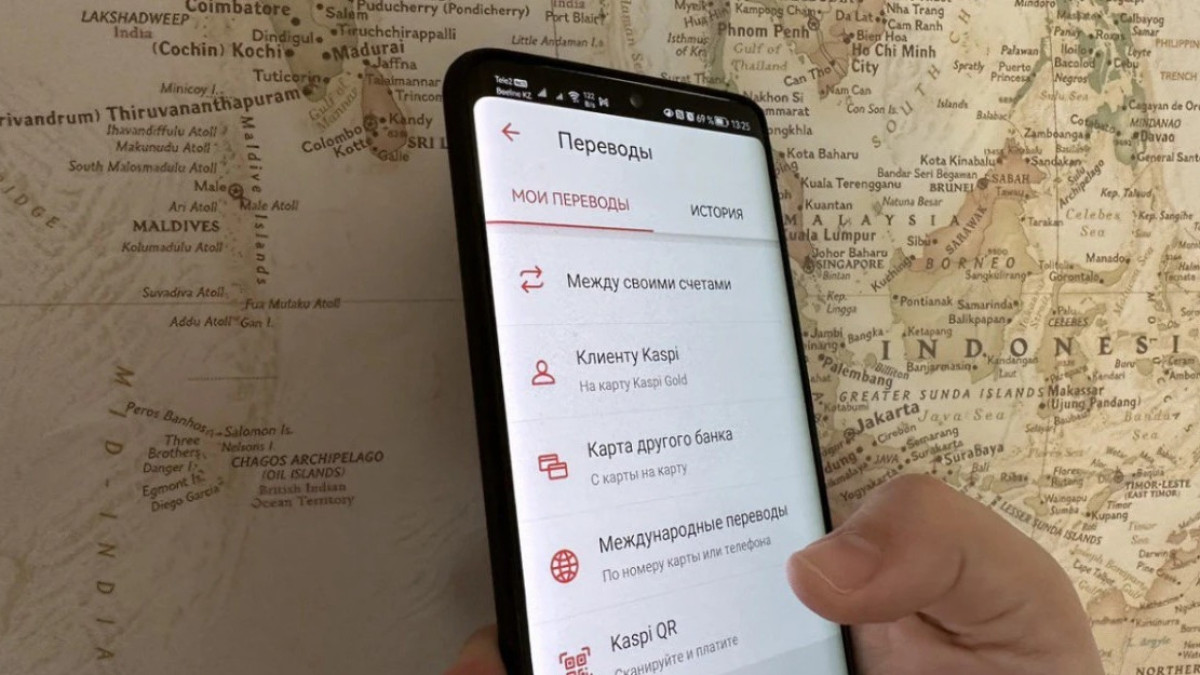
Қазақстанда мобильді аударымдарға қатысты салық талаптары көптеген азаматты қызықтырады. Атап айтқанда, туыстар арасындағы ақша аудару, туған күнге берілетін сыйлық, мектеп пен балабақшаға жиналатын қаражат және банк шотына тұрақты түрде түсетін төлемдерге қатысты сұрақтар бар, деп хабарлайды BAQ.KZ тілшісі.
Мемлекеттік кірістер органдары мобильді аударымдардың өзін емес, олардың қандай мақсатта жасалғанын және кәсіпкерлік қызметтен табыс алу белгілерінің бар-жоғын ескереді. Қаржы министрлігінің Мемлекеттік кірістер комитеті осы мәселелер бойынша туындап жүрген сұрақтарды түсіндірді.
Мобильді аударымдарға салық салына ма?
Мобильді аударымның өзі салық салу нысаны болып саналмайды. Алайда аударым арқылы түскен ақша тауар сатудан, жұмыс орындаудан немесе қызмет көрсетуден алынған табыс болса, оған салық салынуы мүмкін.
Мысалы, туыстың жеке қажеттілік үшін жіберген ақшасы мен тауардың ақысын төлеу үшін аударылған қаражаттың сипаты әртүрлі. Сондықтан банк шотына ақша түсу фактісі ғана азаматтың салық төлеуге міндетті екенін білдірмейді.
Туыстар арасындағы аударымдарға салық салына ма?
Жоқ. Салық кодексінің 405-бабына сәйкес, 2026 жылғы 1 қаңтардан бастап қолданыстағы редакция бойынша жеке тұлғаның дербес салық салынатын кірістерінің қатарына жатпайтын түсімдерге салық салынбайды. Туыстар арасындағы жеке мақсаттағы ақша аударымдары да осындай түсімдерге жатады.
Ақшаның жеке қажеттілікке байланысты аударылғаны маңызды. Егер аударым тауар немесе қызмет ақысын төлеуге қатысты болса, ол бөлек қарастырылады.
Туған күнге, тойға немесе сыйлық ретінде жіберілген ақшаға салық салына ма?
Жоқ. Туған күнге, үйлену тойына немесе басқа да мерекелерге байланысты жіберілген ақша сыйға тарту ретінде қарастырылады. Мұндай жеке сипаттағы түсімдер Салық кодексінің 405-бабына сәйкес салық салынатын кіріске жатпайды.
Ата-аналар мектепке немесе балабақшаға ақша жинаса ше?
Ата-аналардың ортақ қажеттілікке қаражат жинауы, яғни ақшаны бір адамның шотына аударып, кейін оны ортақ шығындарға жұмсауы, өздігінен табыс болып саналмайды.
Мұндай қаражат ортақ шығындарды өтеуге арналғандықтан, салық салынатын кіріске жатпайды. Дегенмен аударымдардың мақсатын растайтын мәліметтерді сақтаған жөн. Бұл қажет болған жағдайда ақшаның жеке табыс емес, ортақ шығындарға арналған қаражат екенін түсіндіруге көмектеседі.
Банктер мобильді аударымдар туралы мәліметті қашан салық органдарына береді?
Қазақстан Республикасы Салық кодексінің 55-бабы 2-тармағының 24) тармақшасына және Қаржы министрінің 2025 жылғы 12 қарашадағы № 698 бұйрығымен бекітілген өлшемшарттарға сәйкес, банктер белгілі бір талаптар бір мезгілде орындалған жағдайда жеке тұлғалардың банк шоттарына түскен ақша туралы мәліметтерді мемлекеттік кірістер органдарына береді.
Ол үшін мынадай үш шарт қатар орындалуы керек:
- жеке тұлғаның кәсіпкерлік қызметке арналмаған банк шотына қатарынан үш күнтізбелік айдың әрқайсысында 100 және одан көп әртүрлі адамнан ақша түсуі;
- осы үш айдағы ақша түсімдерінің жалпы сомасы ең төменгі жалақының 12 еселенген мөлшерінен асуы;
- аталған талаптардың барлығы бір мезгілде орындалуы.
Осы өлшемшарттар орындалған кезде банк тиісті ақпаратты мемлекеттік кірістер органдарына жолдайды.
Бұл ретте шотқа ақша аударған адамдардың саны, аударымдардың жиілігі және жалпы сомасы ескеріледі. Бірақ көрсетілген өлшемшарттарға сәйкес келу ақшаның автоматты түрде салық салынатын табыс деп танылатынын білдірмейді.
Жеке кәсіпкер ретінде тіркелген азаматтардың деректері де беріле ме?
Иә. Ақпарат беру кезінде азаматтың жеке кәсіпкер ретінде тіркелген-тіркелмегеніне қарамастан, белгіленген өлшемшарттарға сәйкес келетін жеке тұлғалар туралы мәліметтер қарастырылады.
Бұл ретте кәсіпкерлік қызметке арналмаған банк шотына түскен қаражат та ескерілуі мүмкін. Сондықтан жеке кәсіпкер ретінде тіркелу банктердің ақпарат беруіне қатысты талаптардан автоматты түрде босатпайды.
Қандай жағдайда мобильді аударымдар кәсіпкерлік табыс деп танылады?
Қазақстан Республикасының Кәсіпкерлік кодексінің 2-бабының 1-тармағына сәйкес, кәсіпкерлік – азаматтардың тауарларды сатудан, жұмыстарды орындаудан немесе қызметтер көрсетуден таза табыс алуға бағытталған дербес, бастамашыл қызметі.
Егер азаматтың шотына ақша тауарлар мен қызметтердің ақысы ретінде жүйелі түрде түсіп отырса, мұндай түсімдер кәсіпкерлік қызметтен алынған табыс ретінде қарастырылуы мүмкін.
Мысалы, азаматтың тұрақты түрде тауар сатып, клиенттерден төлем қабылдауы немесе қызмет көрсетіп, сол үшін ақша алуы кәсіпкерлік қызмет белгілеріне жатуы ықтимал.
Алайда мобильді аударымдардың жиі жасалуының өзі ғана кәсіпкерлік қызметті дәлелдемейді. Ақша түсімдерінің мақсаты мен сипаты да ескеріледі.
Мемлекеттік кірістер органдары банктерден ақпарат алғаннан кейін не істейді?
Бұл жұмыс екі кезеңнен тұрады.
Бірінші кезең – салық төлеушіге хабарлау.
Салық кодексінің 93-бабына сәйкес, салық органдары азаматқа кіріс алу белгілерінің болуы туралы ақпараттық сипаттағы хабарлама жібере алады. Мұндай хабарлама салық төлеушіден міндетті түрде жауап беруді талап етпейді.
Екінші кезең – бақылау шаралары.
Тиісті негіздер болған жағдайда мемлекеттік кірістер органдары Салық кодексінде белгіленген тәртіппен камералдық бақылау жүргізеді.
Егер бақылау нәтижесінде сәйкессіздіктер анықталса, Салық кодексінің 137-бабына сәйкес салық төлеушіге хабарлама жіберілуі мүмкін. Мұндай жағдайда азамат белгіленген мерзімде тиісті шаралар қабылдауы керек.
Камералдық бақылау нәтижесінде хабарлама алынса, не істеу керек?
Салық кодексінің 137-бабына сәйкес, камералдық бақылау нәтижесінде сәйкессіздіктер туралы хабарлама жіберілген жағдайда салық төлеуші оны алған күннен кейінгі күннен бастап 30 жұмыс күні ішінде орындауы тиіс.
Егер азамат анықталған сәйкессіздіктермен келіссе, оларды салық есептілігін ұсыну арқылы түзете алады.
Ал келіспеген жағдайда сәйкессіздіктердің себептерін түсіндіріп, қажет болса, оларды растайтын құжаттарды қоса тіркеп, жазбаша түсініктеме ұсынуы керек.
Егер түсініктеме берілмесе немесе ұсынылған мәліметтердің дұрыстығын қосымша тексеру қажет болса, салық органы салықтық тексеру жүргізуге құқылы.
Кәсіпкерлік қызметті тіркеусіз жүргізгені үшін қандай жауапкершілік бар?
Қазақстан Республикасының Әкімшілік құқық бұзушылық туралы кодексінің 463-бабына сәйкес, егер әрекетте қылмыстық құқық бұзушылық белгілері болмаса, тіркеусіз кәсіпкерлік қызметпен айналысу жеке тұлғаға 15 АЕК (64 875 теңге) мөлшерінде айыппұл салуға әкеп соғады.
Ал әкімшілік жаза қолданылғаннан кейін бір жыл ішінде құқық бұзушылық қайталанса, айыппұл мөлшері 30 АЕК (129 750 теңге).
Бұл жауапкершілік мобильді аударымның жиі жасалғаны үшін автоматты түрде қолданылмайды. Кәсіпкерлік қызметтің белгілері мен құқық бұзушылықтың мән-жайлары ескеріледі.
Азаматтар нені ескеруі керек?
Мобильді аударымдарға қатысты негізгі қағида – банк шотына ақша түсу фактісі мен салық салынатын табыс ұғымын ажырата білу.
Туыстар арасындағы аударымдар, сыйлықтар және ортақ шығындарға жиналған қаражат өздігінен кәсіпкерлік табыс болып саналмайды. Ал тауар сату немесе қызмет көрсету үшін алынған төлемдер салық міндеттемелерін туындатуы мүмкін.
Сондықтан азаматтарға ақша аударымдарының мақсатын нақты көрсету, қажет болған жағдайда төлемдердің жеке сипатын растайтын құжаттарды сақтау және салық органдарынан ресми хабарлама келген жағдайда оның мазмұны мен талаптарын мұқият зерделеу ұсынылады.
Ең оқылған:
- Қазақстанда әскерге шақырудың жаңа үлгісі енгізіледі
- Шығыс Қазақстан облысында 650-ден астам адам Қазақстан азаматтығынан айырылды
- Путин Украинамен үшжақты бейбіт келіссөздерді қайта бастауға келісті
- «10 млн теңге бермесең, көлігіңмен бірге өртейміз»: Шымкентте кәсіпкерді бопсалаған екі ер адам ұсталды
- Балабақшадағы зорлық-зомбылық: Таразда екі жасар баланы ұрған тәрбиеші тергеуге алынды